Temps de lecture estimé : 6 minutes
Points clés à retenir
- Qlara.fr est un média, Qlara Conseil un courtier B2B : aucun n’est assureur retail
- Prix moyen assurance auto en France : 846 €/an tous profils confondus
- Tous risques à 1 050 €/an contre 635 €/an au tiers (Meilleurtaux 2025)
- Loi Hamon : résiliation possible après 1 an avec 1 mois de préavis
- Toujours vérifier l’identité réelle de l’assureur derrière un comparateur
Qu’est-ce que Qlara en matière d’assurance auto
Chercher une assurance auto Qlara sur internet, c’est tomber sur un mélange de contenus qui prêtent à confusion. Dans mon ancien atelier, on voyait ça tous les jours avec les clients qui confondaient courtier, comparateur et assureur. Alors autant remettre les choses au clair tout de suite.
Qlara.fr est un média d’analyse assurance et finance. Le site publie des articles pour aider les particuliers à comprendre le marché, mais il ne vend aucun contrat lui-même. C’est une source d’information, pas un guichet de souscription.
Qlara Conseil est une entité différente, basée à Saint-Nazaire. C’est un courtier orienté B2B, qui accompagne des entreprises et des professionnels dans leurs contrats d’assurance, dont potentiellement des flottes automobiles. Ce n’est pas un service auquel un particulier s’adresse pour assurer sa citadine.
Concrètement, voilà ce qu’il faut vérifier avant de vous fier à un site qui parle d’assurance auto Qlara : aucune de ces deux structures ne délivre elle-même un produit d’assurance auto grand public. Ni la peine de chercher un tarif « Qlara » comme on chercherait un devis Maif ou Macif, ce nom ne renvoie pas à un assureur classique.
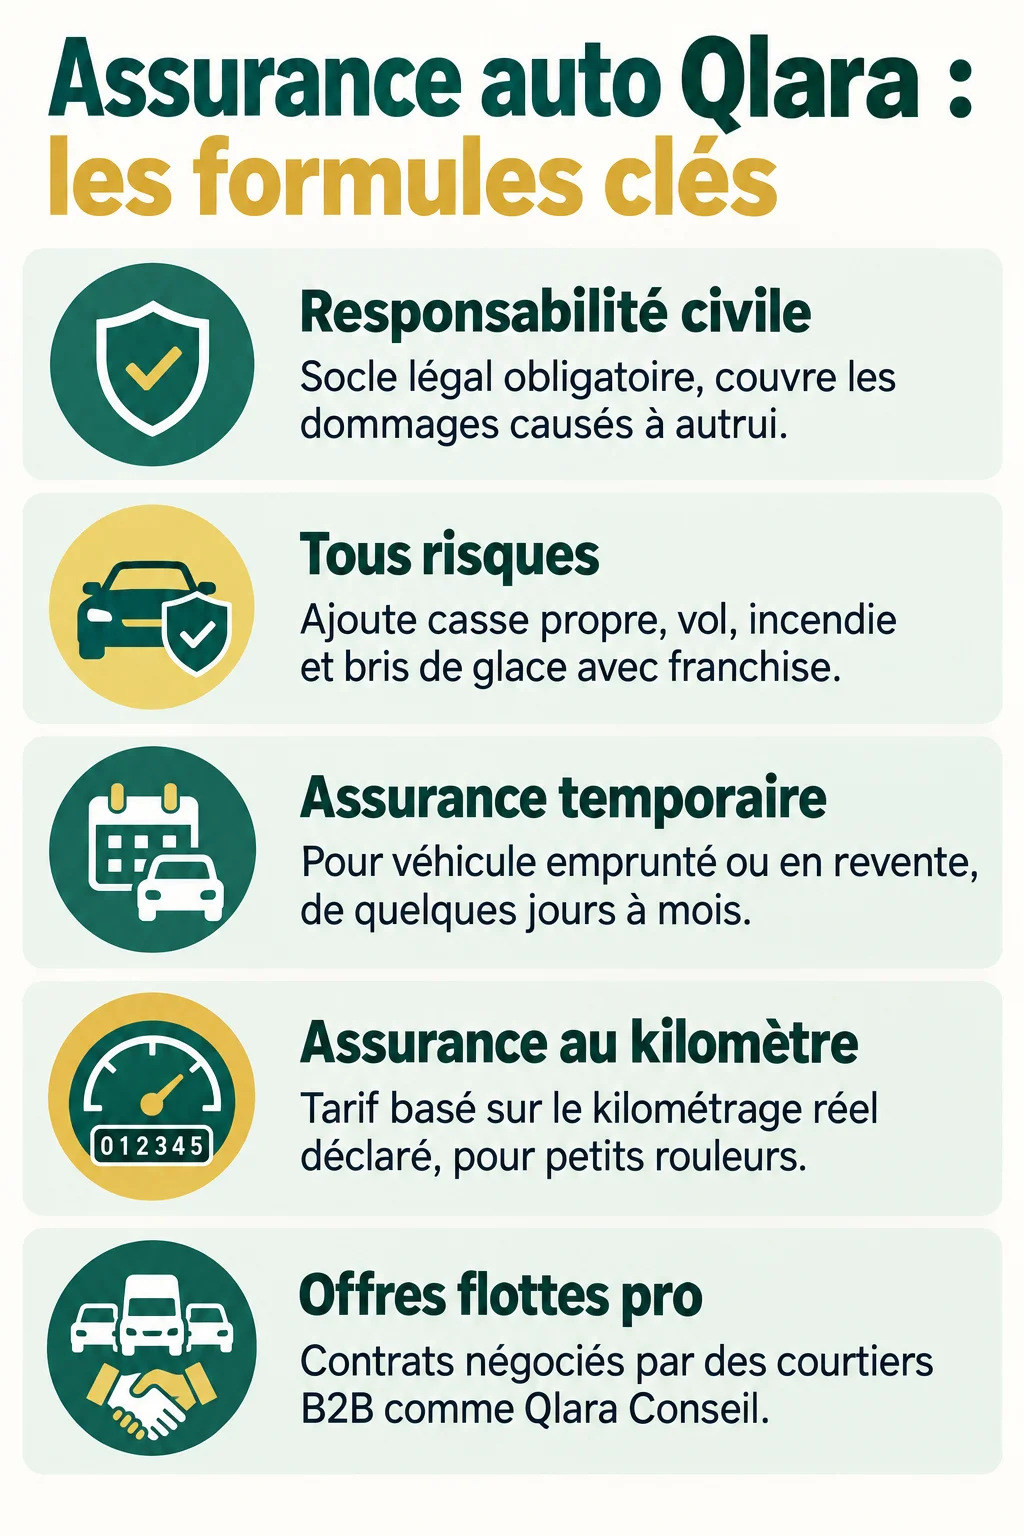
Les formules d’assurance auto évoquées autour de Qlara
Les contenus qui gravitent autour du mot-clé Qlara reprennent en général les mêmes catégories de formules qu’on retrouve chez n’importe quel assureur. Voici ce que chacune recouvre réellement.
- Responsabilité civile (au tiers) : c’est le socle légal obligatoire, elle couvre les dommages causés à autrui, pas les vôtres.
- Tous risques : elle ajoute la casse propre, le vol, l’incendie et souvent le bris de glace, avec une franchise à surveiller.
- Assurance temporaire : utile pour un véhicule emprunté ou une revente en cours, sur quelques jours à quelques mois.
- Assurance au kilomètre : intéressante si vous roulez peu, le tarif suit votre kilométrage réel déclaré.
- Offres flottes et professionnels : c’est là que des courtiers B2B comme Qlara Conseil interviennent, pour négocier des contrats groupés.
Sur le papier c’est bien, sur la route c’est autre chose. Une formule tous risques mal lue peut cacher des exclusions qui la rendent presque équivalente au tiers étendu pour un tarif bien plus élevé.
Comment fonctionne un devis ou un comparatif lié à Qlara
Un simulateur, qu’il soit publié sur un site éditorial ou proposé par un courtier, demande toujours les mêmes informations : le véhicule (marque, modèle, énergie, année), le profil du conducteur (âge, ancienneté du permis, bonus-malus) et l’usage prévu (kilométrage annuel, trajets domicile-travail ou loisirs).
Un comparateur générique peut estimer une fourchette de prix à partir de ces données, mais il ne connaît pas les grilles tarifaires exactes de chaque assureur. Ornikar annonce des économies possibles jusqu’à 430 € par an via un comparateur en ligne, un chiffre à prendre comme un ordre de grandeur plutôt qu’une promesse.
C’est le genre de détail qui coûte cher si on le loupe : un devis final dépend d’éléments que le simulateur ne capte pas toujours, comme le lieu de stationnement précis, l’historique de sinistres complet ou des garanties optionnelles ajoutées au dernier moment.
Critères pour choisir une assurance auto adaptée
Un conseil de mécano avant tout : le bon contrat dépend d’abord du véhicule et de l’usage, pas du nom de l’assureur affiché en haut de page.
- Type de véhicule : une auto ancienne mérite souvent une formule au tiers, un modèle électrique récent justifie plus facilement le tous risques vu sa valeur de remplacement.
- Profil du conducteur : un jeune conducteur paie une surprime, le bonus-malus fait ensuite évoluer la note d’année en année.
- Usage réel : petits trajets urbains ou longs trajets domicile-travail changent complètement le calcul du risque.
- Budget : le rapport garanties-prix compte plus que le prix seul, une franchise trop haute annule vite l’intérêt d’un tarif bas.
Prix moyen d’une assurance auto en France
Selon Meilleurtaux (2025), le prix moyen tous profils confondus tourne autour de 846 € par an. Ce chiffre cache de grands écarts selon la formule et le profil.
Une formule au tiers coûte en moyenne 635 € par an, contre 788 € pour une formule intermédiaire (tiers étendu) et 1 050 € pour du tous risques, toujours selon Meilleurtaux.
Pour un jeune conducteur, la note grimpe nettement : LeLynx annonce une moyenne de 1 090 € par an, tandis qu’Hyperassur évoque des tarifs pouvant atteindre 1 499 € selon le profil.
La motorisation joue aussi. Hyperassur (2026) situe le tarif moyen à 521 € par an pour un véhicule électrique, 760 € pour l’essence et 884 € pour le diesel. Certains assureurs en ligne affichent des entrées de gamme à partir de 9 € par mois, un chiffre à relativiser fortement selon votre profil réel.
Résilier ou changer d’assurance auto
La loi Hamon permet de résilier son contrat à tout moment après la première année, avec un préavis d’un mois, selon Service-public.gouv.fr. Pas besoin d’attendre l’échéance annuelle pour changer d’assureur.
En cas de hausse tarifaire imposée par l’assureur, celui-ci doit vous prévenir 30 jours calendaires avant que la résiliation demandée ne devienne effective.
Dans mon ancien atelier, on voyait ça tous les jours : des clients qui restaient chez le même assureur par flemme administrative, alors que le changement se fait en quelques clics une fois le nouveau contrat signé.
Un piège classique : résilier avant d’avoir un nouveau contrat actif. Un véhicule ne peut pas rouler sans assurance, même une journée, sous peine de sanctions.
Vigilance avant de souscrire via un comparateur ou un site tiers
Ni la peine de se ruiner pour bien s’équiper, encore faut-il savoir chez qui on souscrit vraiment. Avant de valider un devis trouvé via un comparateur ou un site éditorial, quelques vérifications s’imposent.
- Vérifiez l’identité réelle de l’assureur derrière l’offre, pas seulement le nom du comparateur ou du média qui l’affiche.
- Lisez les exclusions de garantie avant de signer, elles se cachent souvent dans les conditions générales plutôt que dans le résumé commercial.
- Comparez au moins deux ou trois devis réels avant de vous engager, un simulateur générique ne remplace jamais un devis nominatif.
Pour l’assurance auto Qlara, la règle reste la même : identifiez d’abord qui porte le risque en face de vous, un média, un courtier ou un assureur, avant de comparer le moindre tarif.