Temps de lecture estimé : 7 minutes
Points clés à retenir
- Demandez le motif du refus, mais l’organisme n’est pas tenu de le détailler.
- Vérifiez votre inscription au FICP : cinq ans maximum, parfois moins.
- Ne redéposez rien sans changement : apport, durée, co-emprunteur ou comptes assainis.
- Le seuil de 35 % d’endettement n’est pas un plafond légal.
- Entreprise : K-Bis récent, bilans et loueur spécialisé pour une jeune société.
Dossier LOA refusé : les premiers réflexes dans le bon ordre
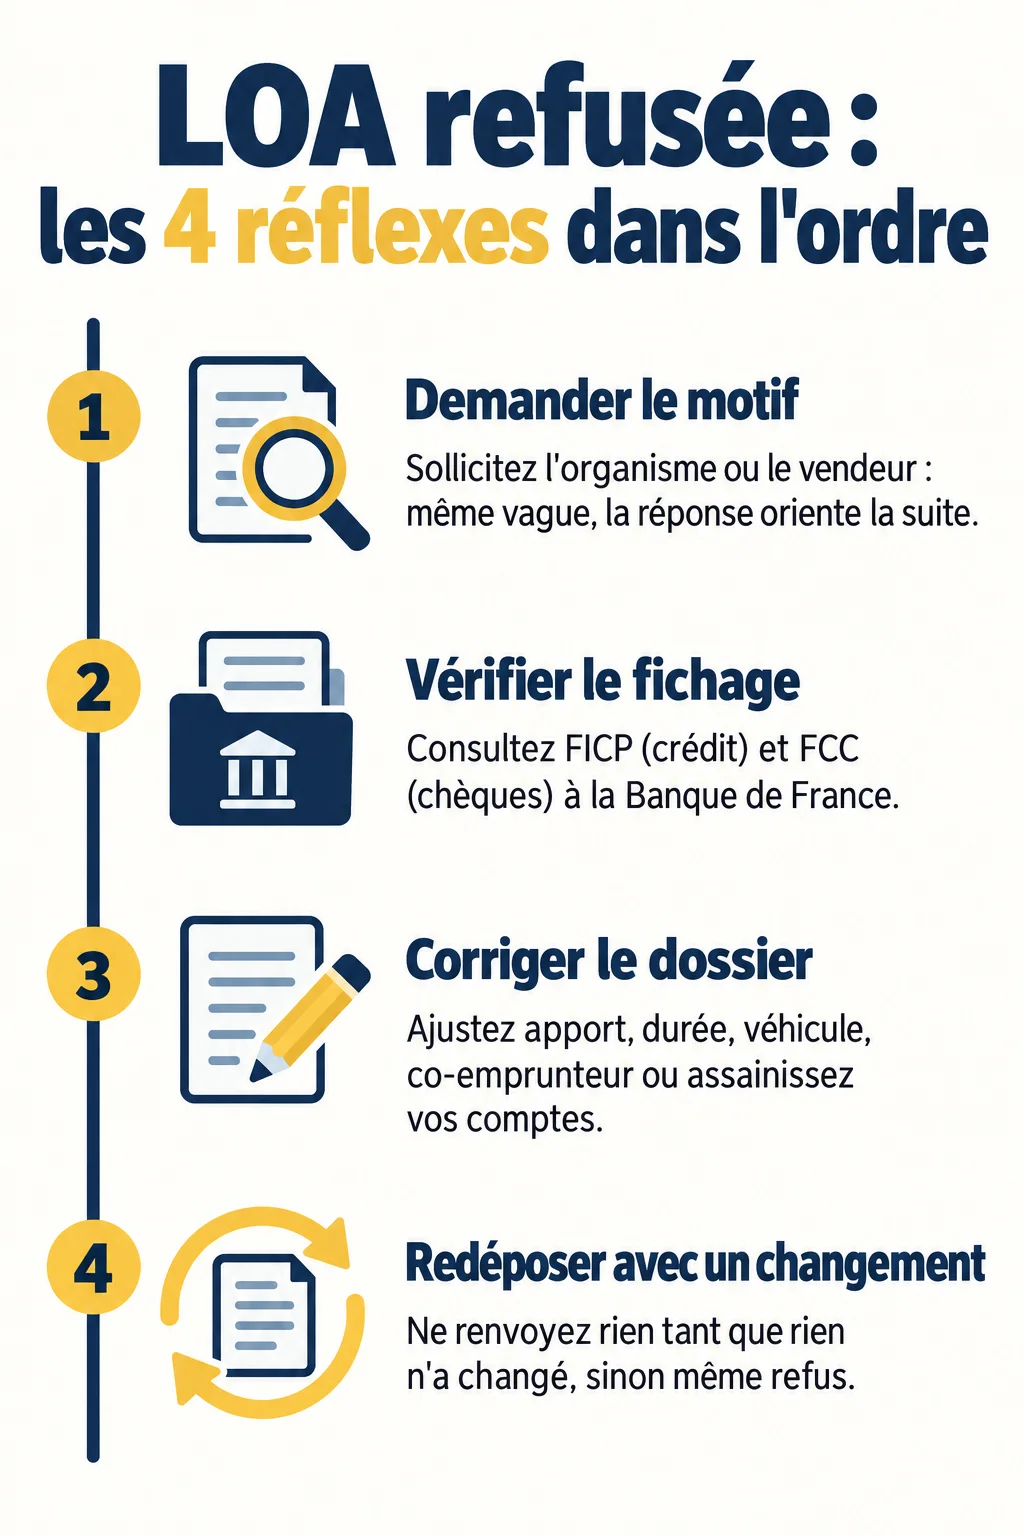
Après un dossier LOA refusé, la bonne conduite consiste à demander le motif, puis à vérifier son inscription aux fichiers de la Banque de France avant de redéposer quoi que ce soit. Redéposer le même dossier au même endroit donne le même résultat.
J’ai vu des clients enchaîner trois demandes en une semaine, sans rien changer. Ils ont reçu trois refus. Voici l’ordre que je conseille.
- Demander le motif à l’organisme. Il n’a pas d’obligation générale de détailler sa décision, sauf pour un fichage. Demandez quand même, par écrit ou au vendeur : une réponse même vague (endettement, revenus, pièces) oriente la suite.
- Vérifier le fichage à la Banque de France. Le FICP recense les incidents de crédit, le FCC les incidents de chèques. Ce sont deux fichiers distincts.
- Ne rien redéposer tant que rien n’a changé : apport, durée, véhicule, co-emprunteur ou comptes.
Ce qu’il faut savoir sur le FICP
Une inscription au FICP pour un incident de crédit dure cinq ans au maximum, selon la Banque de France. Elle peut être plus courte en cas de régularisation. Rien n’est donc définitif.
Avant l’inscription, l’établissement vous avertit et vous laisse 30 jours pour régulariser. Pour un crédit mensuel, l’incident correspond à un retard égal au montant des deux dernières échéances dues.
Côté données personnelles, la CNIL indique qu’en cas de refus, l’établissement peut conserver votre demande pendant 6 mois si vous n’êtes pas client chez lui.
Les motifs de refus les plus fréquents d’un dossier LOA
La LOA est une opération de crédit. L’organisme doit donc vérifier que vous pouvez payer les loyers jusqu’au bout. Il le fait avec un scoring qui croise revenus, charges, reste à vivre et stabilité professionnelle, puis consulte les fichiers.
- Endettement trop élevé. Le repère de 35 % revient souvent, mais je ne l’ai jamais vu appliqué comme une loi. Un organisme peut refuser à 30 % si le reste à vivre est faible, et accepter au-dessus si le profil est solide.
- Revenus ou situation instables. Les organismes demandent souvent 6 à 12 mois d’ancienneté en CDI. Un CDD, une période d’essai ou l’intérim fragilisent le dossier, car le bailleur veut des revenus stables sur toute la durée du contrat, soit 2 à 5 ans.
- Fichage ou incidents sur les relevés. Découverts répétés, rejets de prélèvement et petits crédits en retard pèsent lourd.
- Projet disproportionné ou dossier incomplet. Un véhicule trop cher pour le budget, un apport absent, des pièces périmées ou incohérentes suffisent à faire échouer une demande.
Ce qu’on peut changer pour faire accepter le dossier
Chaque motif a son levier. Je ne promets rien : un co-emprunteur ou un courtier n’a jamais garanti une acceptation. Mais le bon levier fait gagner du temps.
| Motif de refus | Levier concret | Délai réaliste |
|---|---|---|
| Endettement élevé | Modèle moins cher, solde de petits crédits | Immédiat pour le modèle, quelques semaines pour les crédits |
| Revenus ou ancienneté trop courts | Co-emprunteur stable, attendre la fin de la période d’essai | Plusieurs mois |
| Découverts sur les comptes | Présenter trois mois consécutifs sans découvert | Au moins 3 mois |
| Inscription au FICP | Régulariser, puis attendre la radiation ou passer par un achat au comptant | Jusqu’à 5 ans, parfois moins |
| Dossier incomplet ou incohérent | Refaire le dossier pièce par pièce | Quelques jours |
Ajuster le projet : durée et apport
Allonger la durée à 36 ou 48 mois baisse le loyer et allège le taux d’endettement. En revanche, une durée plus courte réduit l’exposition du financeur. C’est un arbitrage : à vous de voir si votre problème est le budget mensuel ou le risque perçu.
Un apport, sous forme de premier loyer majoré, réduit aussi les mensualités. Un apport d’environ 15 % est présenté par la MAIF comme un choix judicieux. Ce n’est pas un seuil d’acceptation, et je déconseille de vider son épargne pour y arriver : une trésorerie à zéro se voit sur les relevés.
Assainir ses comptes
Soldez les petits crédits, évitez le découvert et laissez passer trois mois propres avant de redéposer. Ce conseil de terrain pèse plus que n’importe quelle astuce de montage.
Monter un dossier complet pour éviter un second dossier LOA refusé
Un dossier propre ne compense pas un mauvais profil, mais un dossier bancal en crée un. Voici ce que je prépare avant tout dépôt.
- Pièce d’identité en cours de validité.
- Justificatif de domicile de moins de trois mois.
- Les trois derniers bulletins de salaire, ou trois mois de justificatifs de revenus pour un non-salarié.
- Relevés de comptes récents.
- Pour un indépendant, les justificatifs d’activité. Moins de deux ans d’ancienneté est souvent vu comme une situation instable.
Ces pièces sont les pièces types, et chaque organisme ajoute ses exigences. Contrôlez surtout la cohérence : revenus déclarés, montants sur les relevés et prix du véhicule doivent raconter la même histoire. À l’atelier, c’est l’incohérence qui me faisait douter d’un acheteur, pas un chiffre isolé.
Redéposer ailleurs : quand, où et par quel canal
Banque captive du constructeur, banque classique et loueur n’ont pas la même politique de risque. Les fichiers consultés sont communs, mais chacun applique ses propres critères. Un refus chez l’un n’interdit donc pas l’accord chez l’autre.
La question du délai se règle simplement : ce qui compte, c’est ce qui a changé. Si le dossier est identique, attendre ne sert à rien. Si vos comptes sont assainis ou si un co-emprunteur arrive, vous pouvez redéposer sans attendre.
Un courtier peut vous orienter vers l’organisme dont le profil de risque colle au vôtre. Il ne garantit rien, et il ne peut pas effacer un fichage.
Dossier LOA refusé pour une entreprise ou un professionnel
Le professionnel présente un dossier plus lourd. Le K-Bis ou l’avis Sirene doit dater de moins de deux ans. S’y ajoutent généralement les bilans et, selon les cas, une attestation de l’expert-comptable.
Côté cotation, l’organisme consulte les fichiers d’entreprise, comme le fichier FIBEN de la Banque de France, en plus de la situation du dirigeant.
La jeune entreprise est la plus exposée : sans historique de bilans, le financeur manque de repères. Dans ce cas, je conseille de comparer une banque et un loueur spécialisé, car ce dernier accepte plus volontiers un dossier récent. Un apport plus élevé ou une garantie du dirigeant peuvent aider.
Si la LOA reste inaccessible : les alternatives
- La LLD. Elle remplace l’option d’achat par une simple location. Le loyer inclut souvent plus de services, mais vous ne devenez jamais propriétaire. Le contrôle de solvabilité reste présent.
- Le crédit auto classique auprès de votre banque, qui vous connaît déjà et lit vos comptes de l’intérieur.
- L’occasion au comptant, ce que je recommande si vous êtes fiché. Un véhicule d’occasion bien contrôlé coûte moins cher que cinq ans d’attente.
Si vous visez la radiation d’un fichier, comptez au maximum cinq ans pour le FICP, et parfois moins après régularisation.
Pour explorer d’autres pistes de financement auto et mieux négocier votre crédit, la chaîne Pierre & Patrimoine propose un guide pratique avec des solutions concrètes.
Questions fréquentes
Quel est le délai d’acceptation d’un dossier LOA ?
Le brief ne chiffre aucun délai officiel, et je n’en annoncerai pas. D’après ma pratique, un dossier complet et cohérent avance vite, alors qu’une pièce manquante ou périmée fait perdre des jours. Préparez donc tout avant de déposer.
Quel revenu faut-il pour obtenir une LOA ?
Il n’existe pas de revenu minimum unique. L’organisme regarde le reste à vivre, le taux d’endettement et la stabilité de vos revenus sur la durée du contrat. Le repère de 35 % d’endettement circule, mais il n’est pas un plafond légal, et c’est l’ensemble du profil qui décide en cas de dossier LOA refusé.